Résumé d’ouverture : Dans l’univers des rapides solutions de mobilité, la voiture sans permis (VSP) est devenue une option pratique pour des jeunes conducteurs à partir de 14 ans, mais aussi pour des personnes rencontrant des contraintes liées au permis traditionnel. En 2026, le cadre législatif et les offres d’assurance-auto dédiées à ces quadricycles légers évoluent, offrant une palette de garanties allant du simple contrat de responsabilité civile à des formules tout risques plus complètes. L’objectif est de protéger les tiers et le conducteur tout en maîtrisant le budget. Comprendre les principes fondamentaux — obligation d’assurance, type de garanties, et critères de coût — permet de choisir judicieusement sans sacrifier la sécurité ou les économies à long terme. Dans ce guide, nous explorons les différentes formules, les facteurs qui influencent la prime, et les approches pratiques pour comparer, négocier et optimiser son assurance voiture sans permis, tout en restant attentif aux risques et aux exclusions fréquentes. Au cœur de la réflexion : envisager la couverture adaptée à l’usage réel du véhicule, la valeur de la voiture sans permis, et le profil du conducteur, afin de trouver l’équilibre entre protection et coût.
En bref :
- La voiture sans permis est soumise à une obligation d’assurance, avec une priorité pour la responsabilité civile afin de couvrir les dommages causés à autrui.
- Les formules typiques vont du tiers au tous risques, en passant par le tiers étendu, avec des fourchettes de prix qui varient fortement selon le profil du conducteur et l’usage.
- Pour maîtriser la prime d’assurance, il faut comparer les offres, privilégier le paiement annuel, augmenter des franchises et adopter une conduite prudente pour limiter les sinistres et les malus.
- Des ressources et des conseils pratiques existent pour les jeunes conducteurs et les propriétaires de VSP ayant des antécédents, comme les assurances spécialisées et les modules d’aide à la négociation.
Assurance voiture sans permis : cadre légal, obligations et garanties minimales
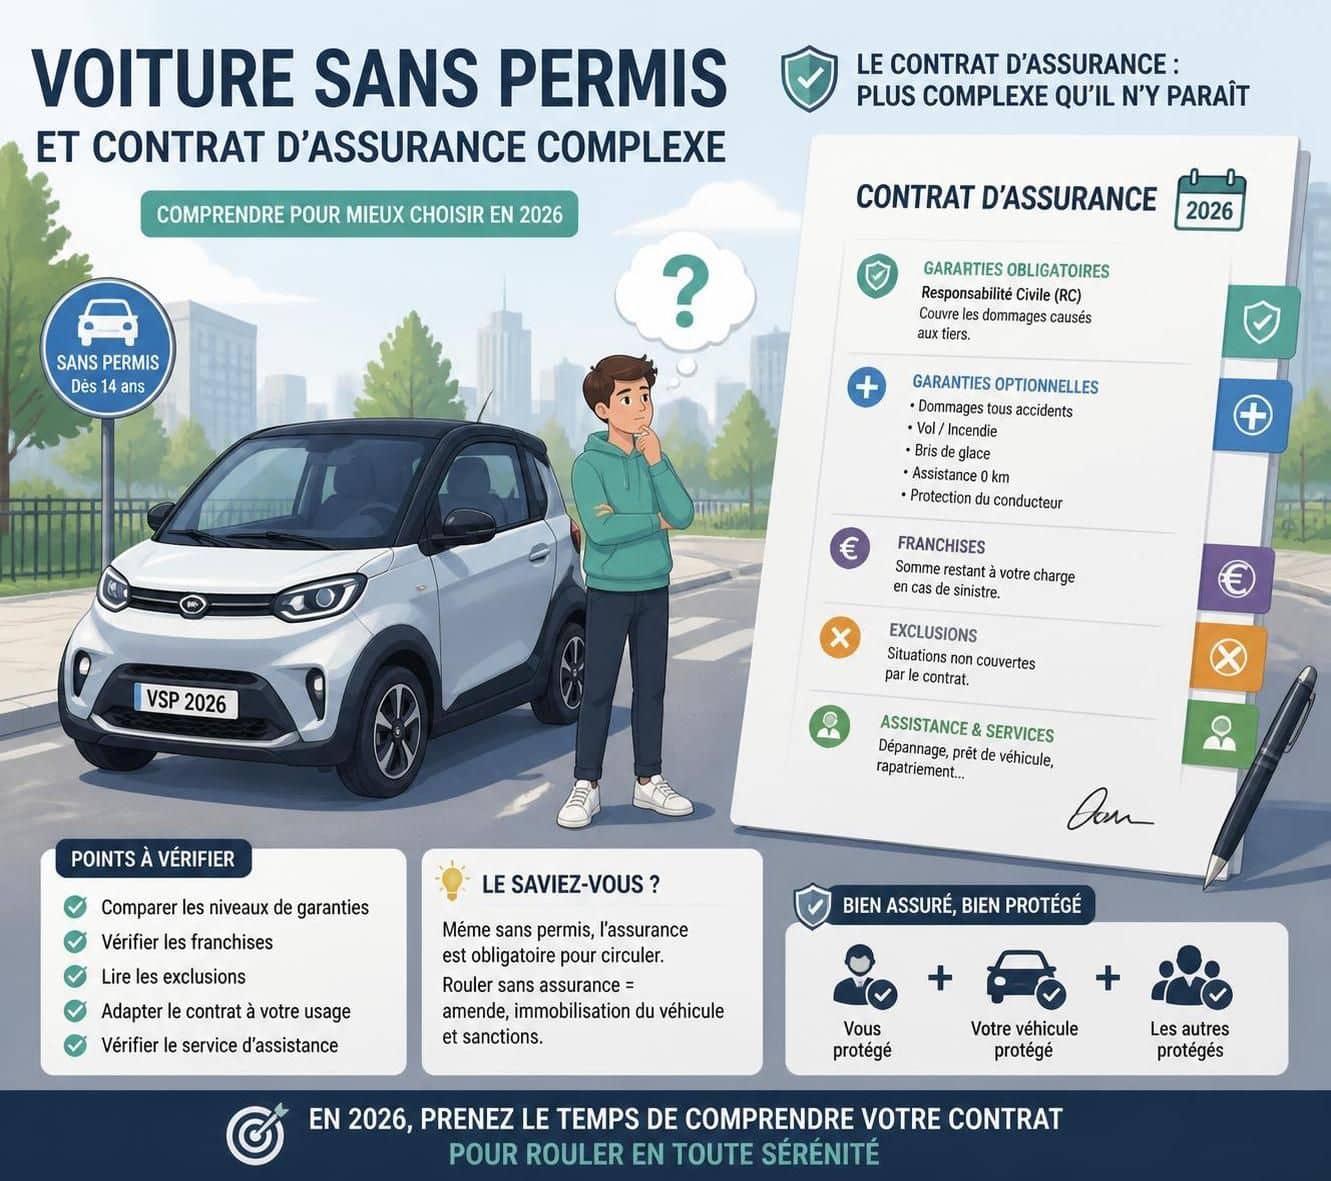
La voiture sans permis, communément appelée VSP, est un véhicule léger automatique, plafonné à une vitesse maximale de 45 km/h et destiné à des usages urbains ou périurbains. En 2026, comme pour tout véhicule à moteur, elle exige une assurance auto pour circuler légalement sur la voie publique. Le socle minimal est la garantie responsabilité civile, destinée à indemniser les dommages causés à des tiers en cas d’accident. Cette obligation couvre les dommages matériels et corporels subis par autrui lors de l’utilisation de la VSP et demeure le point de départ incontournable pour toute souscription. Sans cette couverture, le conducteur s’expose à des sanctions importantes, notamment des amendes et la confiscation du véhicule dans certains scénarios. Toutefois, la RC seule peut s’avérer insuffisante selon l’usage et la valeur du véhicule, d’où l’existence de garanties complémentaires qui s’ajoutent à ce socle.n
Pour comprendre les contours, il faut distinguer les différentes formes de garanties et leur utilité concrète. L’assurance tiers s’applique uniquement aux dommages causés à autrui, sans prendre en charge les dommages subis par votre propre véhicule. Cette solution est souvent la moins coûteuse et peut parfaitement convenir pour une voiture sans permis d’ancienneté ou utilisée de manière occasionnelle. En revanche, le tiers étendu propose une couverture plus large, en incluant le vol, l’incendie, le bris de glace et les catastrophes naturelles. Cette option est particulièrement intéressante lorsque la VSP est laissée dehors, ou lorsque sa valeur est relativement élevée. Enfin, l’assurance tous risques est la solution la plus complète, couvrant les dommages matériels même lorsque vous êtes responsable de l’accident. Selon le profil du conducteur — notamment l’âge, les antécédents et le bonus négatif — le coût peut varier considérablement. Dans ce cadre, certaines compagnies proposent des garanties supplémentaires comme l’assistance 0 km, le véhicule de courtoisie, ou des services d’assistance financière en cas de panne longue distance.
Qu’est-ce que l’assurance responsabilité civile et pourquoi elle est essentielle
L’assurance responsabilité civile est une composante centrale de l’assurance voiture sans permis. Elle couvre les dommages causés à des tiers, que ce soit des blessures corporelles, des dommages matériels ou des pertes économiques. Dans le contexte des VSP, elle garantit que les voisins, les piétons et les autres usagers de la route seront indemnisés en cas d’incident. Sans RC, les conséquences financières peuvent être catastrophiques pour le conducteur. Au-delà du cadre légal, la RC sert aussi à préserver la stabilité financière du foyer et à limiter les risques liés à une utilisation quotidienne de la voiture sans permis dans les rues et allées des zones résidentielles. Il est fréquent que les assureurs exigent certains éléments de preuve et des contrôles techniques réguliers pour valider la continuité de la couverture, en particulier pour les modèles plus anciens ou modifiés. Cette obligation ne signifie pas que les autres garanties ne sont pas pertinentes : elles permettent d’amortir des coûts imprévus et d’éviter des dépenses importantes en cas de sinistre.
Garantir les exclusions et les limitations est crucial pour éviter les mauvaises surprises. Certaines garanties peuvent être exclues par le constructeur, par exemple en cas de modification non déclarée ou de conduite hors route. D’où l’intérêt d’un échange clair avec l’assureur avant la souscription et d’un examen attentif des conditions générales. Pour les jeunes conducteurs, un travail d’information et de sensibilisation est souvent nécessaire afin de comprendre les mécanismes de la prime et le rôle des bonus/malus. Dans ce cadre, les assureurs proposent parfois des modules pédagogiques et des conseils personnalisés pour réduire les risques et, par conséquent, la prime d’assurance. En somme, l’assurance voiture sans permis doit être perçue comme un outil de protection établie autour d’un plan de mobilité individuel et responsable, plutôt que comme une dépense purement fonctionnelle.
| Formule | Garantie principale | Points clés | Coût indicatif mensuel |
|---|---|---|---|
| Tiers | Responsabilité civile uniquement | Idéal usage occasionnel, coût faible, peu ou pas de couverture personnelle | 20 à 35 euros |
| Tiers étendu | RC + vol, incendie, bris de glace, catastrophes naturelles | Bon compromis pour VSP récente et souvent garée en extérieur | 45 à 70 euros |
| Tous risques | Dommages même en tort, parfois 0 km assistance | Couverture maximale, adaptée aux modèles récents et de valeur | 60 à plus de 200 euros |
Ces chiffres sont donnés à titre indicatif et peuvent varier selon l’objectif d’usage, la localisation, le profil du conducteur et le modèle de la VSP. Pour un jeune conducteur avec des antécédents, les primes peuvent grimper rapidement, mais il existe des niches et des offres spécifiques qui prennent en compte les réalités de mobilité des adolescents et des adultes sans permis. Des assureurs spécialisés peuvent accepter des conducteurs avec des suspensions de permis et proposer des solutions adaptées. Dans tous les cas, il est recommandé de ne pas négliger les coûts annexes tels que la franchise et les exclusions, qui peuvent compenser des économies apparentes sur la prime mensuelle.
Formules d’assurance pour voiture sans permis: tiers, tiers étendu et tous risques, et ce que cela implique
La comparaison entre les formules d’assurance voiture sans permis est une étape clé pour éviter les mauvaises surprises et optimiser la dépense. Le choix dépend non seulement du coût initial, mais aussi de la valeur du véhicule, du lieu de stationnement et du comportement du conducteur. Dans la pratique, les formules les plus utilisées restent le tiers et le tiers étendu, qui offrent une couverture suffisante pour de nombreuses situations, mais restent moins généreuses que le tous risques lorsque le véhicule est exposé à des risques importants ou lorsque son coût de remplacement est élevé. Les jeunes conducteurs ou les personnes n’ayant pas de bonus conséquent peuvent être confrontés à des tarifs plus élevés, mais les compagnies d’assurance expérimentent des mécanismes de tarification plus flexibles pour tenir compte des profils et de l’usage. Dans ce cadre, comprendre les scénarios d’usage et les exclusions est essentiel pour évaluer la pertinence de chaque formule. Il est aussi possible de combiner des garanties optionnelles selon le véhicule et l’usage : protection du conducteur, assistance 0 km, et dépannage sur distance ou véhicule de remplacement.
Pour les jeunes conducteurs, les conseils pratiques et les stratégies de souscription gagnent en importance. Le coût de la prime d’assurance peut être élevé, mais plusieurs leviers existent pour l’assainir sans compromettre la sécurité : faire appel à des assureurs qui ont des offres dédiées, regrouper l’assurance auto avec d’autres produits (habitation, santé), ou encore profiter d’offres promotionnelles temporaires. En pratique, le tiers demeure une option solide pour des VSP utilisées occasionnellement ou disposant d’une faible valeur de remplacement. Le tiers étendu est particulièrement recommandé lorsque le véhicule dort dehors ou qu’il présente des risques accrus de vol ou de bris de glace. Le véhicule tout risque prend tout son sens lorsque la valeur du véhicule est élevée ou s’il est utilisé de manière plus soutenue, comme pour des modèles de pointe ou des versions particulièrement récentes de Ligier ou Aixam. Il est important, toutefois, de mesurer le coût total de possession, car la différence entre les formules peut parfois dépasser les économies réalisées par des primes plus faibles sur le court terme.
Pour guider votre choix, répondez à ces questions: Quelle est la valeur actuelle de votre VSP? Combien de fois la voiture est-elle garée dehors ou dans des lieux peu sécurisés? À quelle distance circule-t-elle de manière régulière? Quel est votre profil (âge, antécédents, bonus/malus)? Ces éléments conditionnent fortement le niveau de couverture nécessaire et influencent le coût final. En complément, consultez les ressources en ligne et les guides qui détaillent les exclusions courantes et les limites des garanties. Des sources spécialisées proposent des analyses et des comparatifs qui vous aident à évaluer la pertinence des garanties supplémentaires et les coûts associés. Pour approfondir, vous pouvez vous référer à des guides d’experts qui décryptent les aspects techniques et juridiques liés à l’assurance voiture sans permis, afin d’éviter les pièges courants et de comprendre les implications d’un sinistre voiture sans permis.
Quand privilégier chaque formule et exemples concrets
Dans le cadre d’un usage privé et peu intensif, le tiers peut suffire si la valeur du véhicule est faible et que le risque financier associé à un accident est acceptable pour le foyer. En revanche, si le véhicule est récent, garé en extérieur et que sa replacement coûte cher, le tiers étendu devient pertinent pour assurer les risques courants comme le vol et le bris de glace. Pour les VSP de valeur élevée ou celles utilisées très fréquemment, le recours au tout risque peut s’avérer rentable sur le long terme, en particulier si vous tenez à maintenir votre véhicule en service après un sinistre même si vous en êtes partiellement responsable. Voici quelques exemples concrets illustrant cette logique: un adolescent de 16 ans peut se retrouver confronté à des tarifs élevés et choisir temporairement une option adaptée à son budget et à son usage, puis évoluer vers des garanties plus complètes après l’obtention du permis ou lorsque la situation financière personnelle s’améliore. Un adulte sans permis, par ailleurs, peut bénéficier d’un bonus plus favorable et accéder plus facilement à des formules moins restrictives. Dans tous les cas, il est crucial de vérifier les conditions générales et les exclusions, afin d’éviter des surprises lors d’un sinistre voiture sans permis et de s’assurer que la couverture répond bien aux besoins réels.
Pour éclairer le processus de décision, voici quelques ressources utiles qui accompagnent la démarche de souscription et la comparaison des offres : obtenir un devis assurance auto et comparer les garanties, vérifier les exclusions et les plafonds, et explorer des solutions d’assurance temporaire pour des périodes spécifiques de l’année. Pour + d’informations, reportez-vous à des guides et ressources spécialisées sur les voitures sans permis et l’assurance associée, qui expliquent les mécanismes de tarification et les meilleures pratiques pour réduire la prime d’assurance tout en conservant une couverture adaptée et efficace.
Exemples et chiffres pratiques sur les coûts
Le paysage tarifaire des VSP montre des variations significatives selon les profils. Par exemple, un adolescent ou un jeune conducteur peut payer, en moyenne, plus cher dans les formules tous risques, avec des marges qui peuvent dépasser les 200 euros mensuels dans certains cas, notamment lorsque l’usage est intensif ou lorsque le véhicule est récent et haut de gamme. A contrario, un senior ou un adulte sans permis qui bénéficie d’un bon bonus peut voir sa prime baisser de façon substantielle, étant donné que les assureurs valorisent les comportements prudents et les historiques de conduite propres. Cette dynamique explique pourquoi les assureurs spécialisés existent et acceptent parfois des conducteurs ayant été suspendus, en adaptant les garanties et les conditions. Pour éviter une surcharge financière, comparez les offres sur des plateformes en ligne qui regroupent les devis et les garanties, et privilégiez le paiement annuel lorsque cela est possible, ce qui peut entraîner une réduction moyenne de 5 à 10 % par rapport au paiement mensuel. Enfin, une astuce simple consiste à augmenter la franchise (par exemple 300–500 euros), ce qui peut réduire la prime de 15 %, au prix d’un coût à la réparation plus élevé en cas de sinistre. N’oubliez pas que l’absence d’assurance peut entraîner des sanctions pénales et administratives sérieuses, avec des amendes allant jusqu’à 3 750 euros et la confiscation du véhicule dans certains cas, ce qui rend l’investissement dans une bonne couverture indispensable.
Coût, optimisation et astuces pratiques pour payer moins cher
Le coût de l’assurance voiture sans permis est fortement lié au profil du conducteur et à l’usage du véhicule. Les assureurs évaluent des facteurs tels que l’âge du conducteur, l’ancienneté du permis (ou l’absence de celui-ci), le lieu de stationnement et le comportement de conduite. Le minveau des tarifs peut être atteint lorsqu’on est adolescent, mais des politiques d’assurance adaptées permettent d’obtenir des offres compatibles avec un budget étudiant ou jeune actif. L’optimisation de la prime passe par des leviers simples et efficaces. Tout d’abord, la comparaison des offres en ligne demeure l’outil le plus puissant pour dénicher des tarifs compétitifs et repérer les promotions temporaires. Ensuite, privilégier le paiement annuel plutôt que mensuel peut engendrer une économie moyenne de 5 à 10 %. L’augmentation de la franchise est une autre piste: en acceptant une franchise plus élevée (par exemple 300–500 euros), on peut réduire la prime de 15 %, ce qui peut être rentable si votre historique de sinistres est favorable et si vous n’anticipez pas de sinistres importants à venir. Enfin, conduisez prudemment et adoptez des habitudes qui diminuent le risque: limiter les kilomètres annuels, stationner dans des zones éclairées et sécurisées, et effectuer les entretiens réguliers pour réduire la probabilité d’un sinistre et les malus éventuels.
Pour les coûts et les offres, n’hésitez pas à demander des exemples et à solliciter des avis professionnels via des devis personnalisés. Les comparateurs en ligne vous permettent d’obtenir un panorama rapide des tarifs et des garanties. Certains sites proposent même des offres associant l’habitation et l’auto pour réaliser des économies globales sur le budget familial, ce qui peut représenter une économie moyenne de 10 à 20 % sur la mensualité auto. Si vous envisagez des solutions temporaires ou des besoins ponctuels, des assurances temporaires auto et moto peuvent offrir une flexibilité intéressante et optimiser les coûts sans s’engager sur le long terme. Enfin, restez attentifs aux exclusions et aux limitations propres à chaque formule, afin de ne pas être pris au dépourvu en cas de sinistre et de pouvoir bénéficier rapidement des garanties prévues.
Ressources pratiques et exemples de démarche
Pour avancer dans votre démarche, commencez par recenser vos besoins réels et votre budget. Listez les usages (fréquence et distance, stationnement, pièces déposées), puis comparez les offres avec les garanties et les franchises. Utilisez des ressources spécialisées et les guides en ligne qui expliquent la façon dont les assureurs évaluent le risque et tarifent les primes. Dans le cadre de la comparaison, vous pouvez consulter les articles dédiés à l’assurance voiture sans permis et à la manière de choisir la meilleure formule pour votre situation. Vous trouverez également des conseils pour les jeunes conducteurs et les situations particulières, qui peuvent influencer le choix et les coûts, parmi lesquels des guides et des analyses détaillées comme ceux dédiés à l’assurance pour les jeunes conducteurs et les vérifications à effectuer avant de choisir une couverture. Pour vous aider plus loin dans votre réflexion, voici deux ressources utiles à consulter : obtenir un devis assurance auto et vérifier les garanties avant de souscrire.
Cas pratiques et scénarios d’utilisation
Imaginons plusieurs scénarios représentatifs pour mieux comprendre les choix possibles et leurs incidences sur les coûts et la protection. Cas A: un adolescent de 16 ans utilise une VSP pour des trajets scolaires en ville et des sorties occasionnelles le week-end. Son véhicule a une valeur modeste et il bénéficie d’un bonus plutôt favorable, mais l’élève peut être confronté à des tarifs élevés en tous risques. Le choix prudent peut être le tiers étendu, qui offre un équilibre entre protection et coût, tout en restant compatible avec un budget limité. Cas B: un jeune adulte sans permis, équipé d’un véhicule récent et garé dans un quartier à risque, pourrait privilégier le tiers étendu ou même le tout risque s’il est prêt à investir dans une couverture maximale et que le coût est justifié par la valeur de remplacement et les conditions de stationnement. Cas C: une personne qui n’a pas de permis et qui utilise une VSP comme véhicule principal pour des aller-retours domicile-travail peut privilégier une formule davantage orientée vers une couverture complète, afin d’éviter des frais répétés en cas de sinistre ou de vol, et pour bénéficier d’un véhicule de remplacement en cas d’incident. Dans tous les cas, les exclusions et les plafonds doivent être vérifiés avec soin, et il peut être utile d’établir un plan de prévention et des habitudes de conduite sécurisées pour limiter les risques et les coûts à long terme.
Conseils et rappels essentiels
Rappelez-vous que l’assurance voiture sans permis est un socle indispensable de protection et de mobilité responsable. Le coût peut varier fortement, mais les leviers d’optimisation sont multiples et accessibles. Comparez les offres, vérifiez les plafonds et les exclusions, et n’hésitez pas à négocier des conditions adaptées à votre situation. En cas de doute, contactez un conseiller spécialisé qui peut vous guider et proposer des solutions personnalisées, notamment si vous avez des antécédents ou des circonstances particulières. Enfin, gardez à l’esprit que la maîtrise de la conduite et le respect du code de la route restent les meilleurs moyens de réduire durablement la prime d’assurance et d’éviter les sinistres, qui peuvent rapidement augmenter les coûts et impacter la qualité de vie autour de votre mobilité en voiture sans permis.
Entre les sections, un rappel important: la comparaison et les bonnes pratiques restent les meilleurs alliés pour choisir une garantie dommages adaptée à votre profil et à votre budget. N’oubliez pas d’examiner également les offres associées et les possibilités de réduction en cas d’options groupées ou de packs habitation-auto selon les offres du moment.
FAQ
L’assurance voiture sans permis est-elle obligatoire ?
Oui. Comme pour tout véhicule moteur, une assurance est nécessaire et la responsabilité civile constitue le socle minimum pour couvrir les dommages causés aux tiers. Certaines situations peuvent exiger des garanties complémentaires selon l’usage et la valeur du véhicule.
Quelles garanties privilégier pour une VSP très utilisée ?
Pour une voiture sans permis fréquemment utilisée ou de valeur élevée, le tout risque peut être pertinent afin de couvrir les dommages même lorsque vous êtes en tort. Si l’usage est occasionnel, le tiers ou le tiers étendu peut suffire, tout en offrant une protection adaptée et un coût maîtrisé.
Comment réduire ma prime d’assurance voiture sans permis ?
Comparez les devis en ligne, privilégiez le paiement annuel, augmentez la franchise et améliorez le profil de conduite par des mesures de prévention. La comparaison et le choix d’offres groupées (habitation-auto) peuvent aussi générer des économies significatives.
Qu’est-ce qu’un sinistre voiture sans permis et comment réagir ?
Un sinistre est un accident ou un dommage impliquant votre véhicule ou un tiers. En cas de sinistre, contactez rapidement votre assureur, remplissez les déclarations nécessaires et vérifiez les garanties et les franchises. Conservez les éléments de preuve et suivez les procédures prévues par votre contrat pour accéder rapidement à l’indemnisation et au véhicule de remplacement si nécessaire.