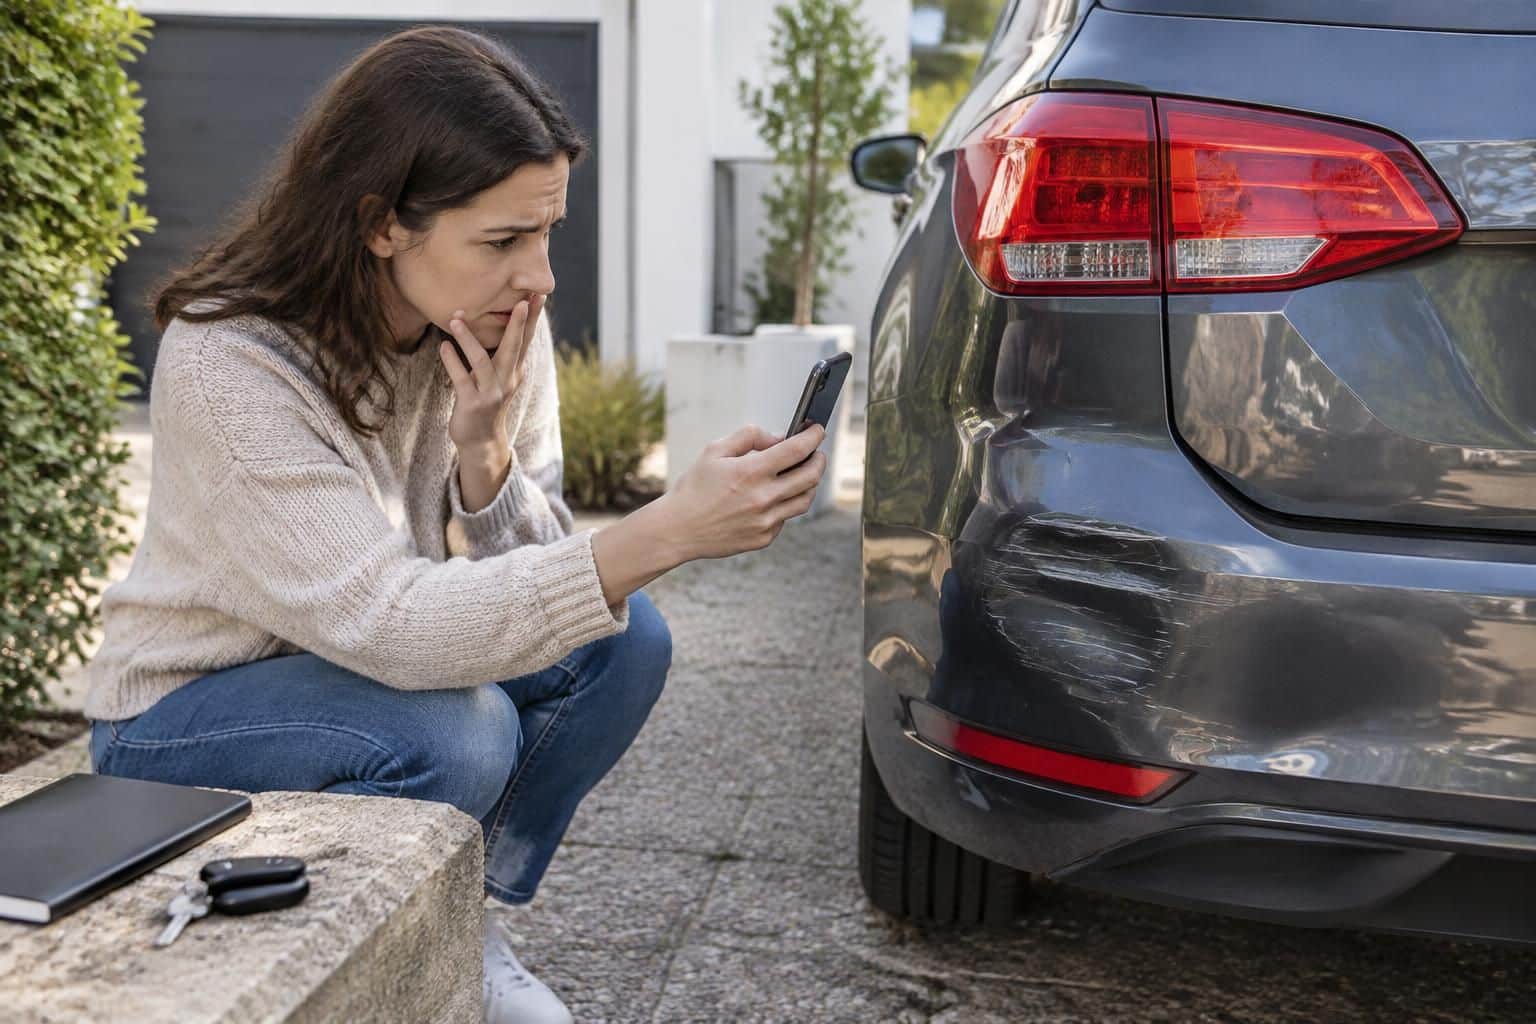
Un pare-chocs à peine marqué, puis un coffre qui ferme mal, un voyant qui s’allume ou une fuite repérée au garage : les conséquences d’un choc ne sont pas toujours visibles sur le moment. Découvrir des dégâts plusieurs jours après un accident ne signifie pas perdre automatiquement ses droits à indemnisation, mais impose de réagir vite et de documenter précisément ce qui apparaît.
En France, la démarche dépend notamment de ce qui a déjà été signalé, des garanties du contrat et des éléments permettant de rattacher les anomalies à la collision. Le cas fictif de Claire, qui remarque une infiltration dans son coffre quatre jours après avoir été heurtée à l’arrière, permet de suivre les étapes utiles : sécuriser la voiture, préserver les indices, compléter le dossier, organiser les vérifications techniques et défendre une demande de prise en charge.
Dommages découverts après un accident : sécuriser la voiture et conserver les premiers indices
Identifier les dégâts cachés sans aggraver l’état du véhicule
Un habillage extérieur peut reprendre partiellement sa forme après un impact alors que ses fixations, un renfort ou un élément voisin restent endommagés. Les dommages différés désignent ici des conséquences constatées tardivement, et non nécessairement des dégradations apparues longtemps après le choc : cette distinction compte pour expliquer leur origine.
Dans l’exemple de Claire, la carrosserie semblait peu touchée lors de l’échange avec l’autre conducteur. Après une averse, elle découvre pourtant de l’eau sous le tapis du coffre, ce qui conduit le réparateur à rechercher une déformation de la zone arrière ou une rupture d’étanchéité.
La première question n’est pas financière : peut-on encore circuler sans danger ? Un freinage inhabituel, une direction qui tire, un pneumatique qui frotte, une fuite importante ou une alerte de température justifient de s’arrêter dans un endroit sûr et de solliciter une assistance.
Il faut également éviter les essais improvisés destinés à « voir si cela passe ». Continuer à rouler avec une anomalie mécanique peut accroître les dégâts, compliquer leur analyse et alimenter une discussion sur les conséquences qui auraient pu être évitées.
Constituer des preuves photographiques dès la découverte
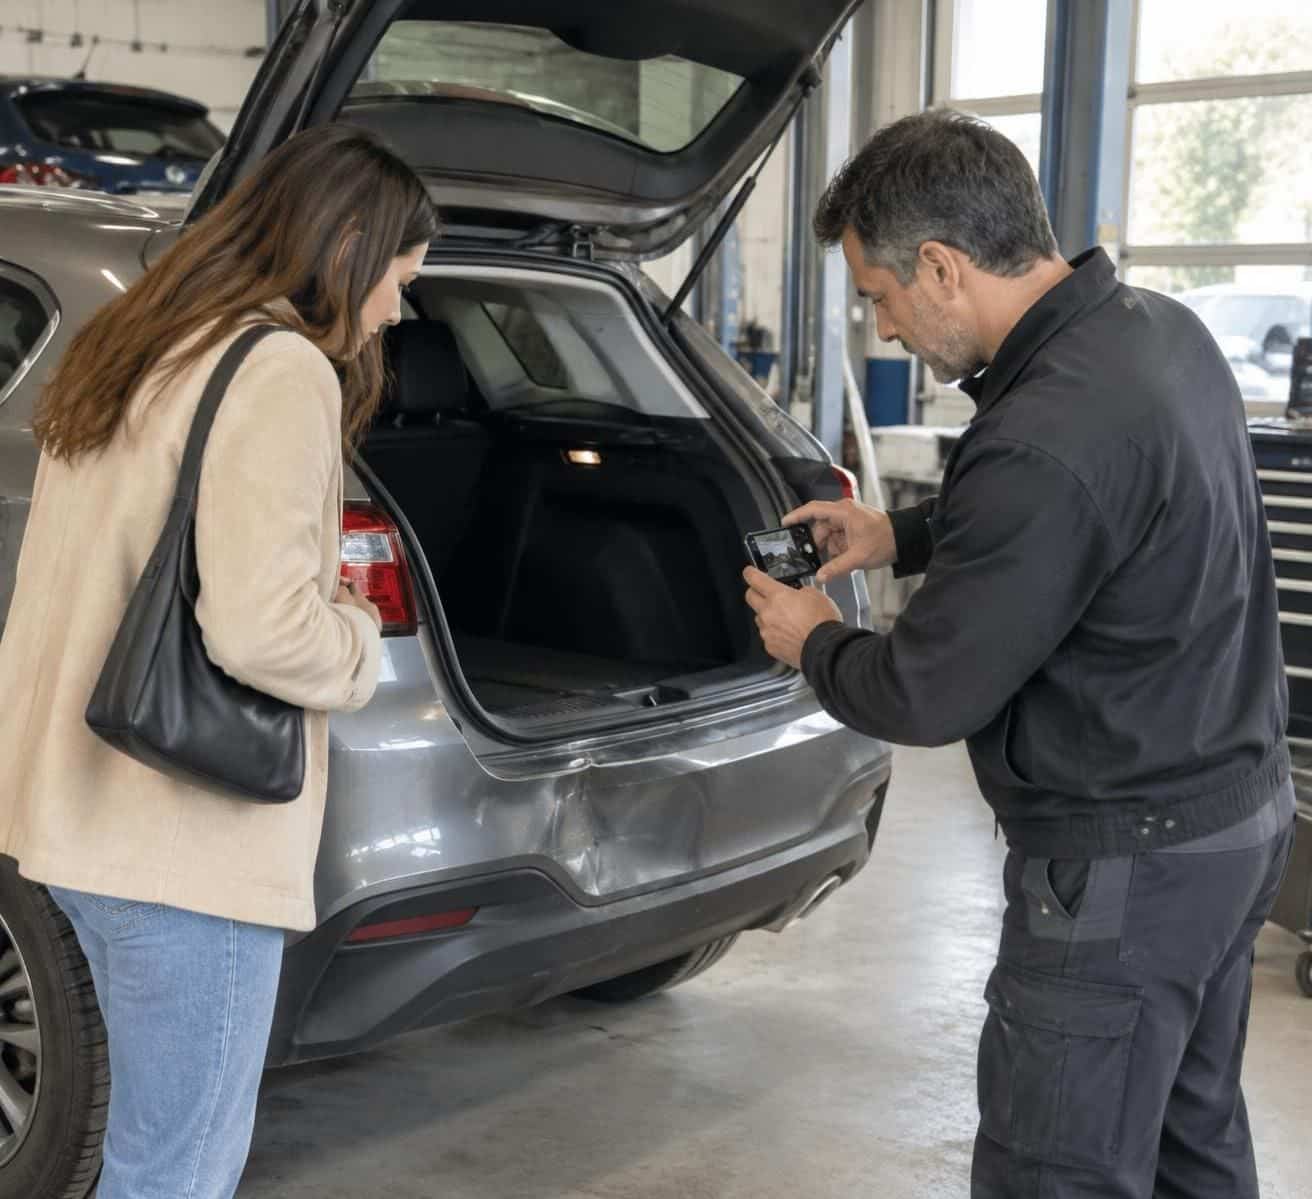
Les preuves photographiques sont plus utiles lorsqu’elles montrent à la fois l’emplacement du défaut et son environnement. Une vue générale situe la partie concernée, tandis que des clichés rapprochés révèlent une fissure, un décalage, une trace de frottement ou une accumulation de liquide.
Conservez les fichiers originaux plutôt que de simples captures transmises sur une messagerie. Leurs métadonnées peuvent apporter un élément de chronologie, sans constituer à elles seules une preuve incontestable de la date ou de la cause des détériorations.
- Photographier l’ensemble de la voiture, puis la zone touchée sous plusieurs angles.
- Noter la date de découverte, le kilométrage et les symptômes observés.
- Conserver les clichés pris sur les lieux et les échanges avec les personnes impliquées.
- Demander au garage de décrire ses constatations avant toute intervention importante.
- Garder les justificatifs d’assistance, de remorquage et de mise en sécurité.
Cette collecte doit rester prudente : ne vous glissez pas sous une automobile simplement maintenue par un cric et ne touchez pas à un câble électrique endommagé. Sur un modèle électrique ou hybride, une atteinte du soubassement accompagnée d’une alerte nécessite l’intervention de professionnels formés.
Prendre uniquement les mesures conservatoires nécessaires
Protéger provisoirement une ouverture contre la pluie ou faire déplacer une voiture dangereusement immobilisée relève d’une logique de préservation. En revanche, démonter soi-même les garnitures, redresser une pièce ou effacer un défaut électronique risque de faire disparaître des indices techniques.
Claire photographie donc le coffre humide avant de le faire sécher pour limiter les dégradations. Elle conserve aussi la facture de cette intervention et demande que le professionnel distingue ce qu’il a personnellement observé de ce qu’elle lui a rapporté.
Un relevé écrit, même simple, permet d’éviter les approximations plusieurs semaines plus tard. Il peut préciser : « lundi, collision ; mardi et mercredi, trajets habituels ; vendredi, découverte d’humidité après la pluie », sans présenter comme établies des explications qui nécessitent encore une vérification.
La priorité consiste à protéger les personnes et le bien tout en conservant une trace fidèle de son état. Ces premiers éléments serviront ensuite à informer l’assureur avec une chronologie claire.
Déclaration de sinistre tardive : quel délai après la découverte de nouveaux dommages ?
Distinguer l’accident déjà connu des conséquences révélées plus tard
En France, l’article L. 113-2 du Code des assurances prévoit que l’assuré doit avertir son assureur dès qu’il a connaissance d’un sinistre susceptible de mobiliser la garantie, dans le délai fixé au contrat. Pour un accident automobile ordinaire, ce délai de déclaration ne peut pas être inférieur à cinq jours ouvrés.
Il ne faut toutefois pas transformer cette règle en formule automatique : « cinq jours à compter de chaque nouveau défaut ». Lorsque l’accrochage était connu dès le départ, l’apparition ultérieure d’une anomalie ne fait pas nécessairement repartir le délai applicable à l’événement initial.
Si le dossier existe déjà, la bonne démarche consiste à envoyer rapidement un complément. Si aucun signalement n’a été effectué parce que l’incident semblait sans conséquence, il faut déclarer maintenant en indiquant séparément la date du choc et celle de la découverte, sans modifier artificiellement la chronologie.
Claire avait transmis son formulaire dès le lendemain. Elle n’a donc pas à déclarer une nouvelle collision : elle signale une conséquence supplémentaire de celle qui est déjà enregistrée, sous réserve de la confirmation de son origine.
Transmettre une déclaration de sinistre complémentaire exploitable
Une déclaration de sinistre complémentaire doit permettre au gestionnaire de comprendre immédiatement ce qui change. Le numéro du dossier, l’immatriculation, la date de l’événement, les manifestations nouvelles et les documents joints évitent des demandes de précision qui retarderaient l’examen.
Le message peut rester très factuel : « À la suite de l’accident du 8 avril, une infiltration a été constatée le 12 avril dans le coffre. Le garage recommande un contrôle de l’étanchéité et de la structure arrière ; vous trouverez ses premières observations et les photographies en pièces jointes. »
Utilisez un canal prévu par le contrat ou accepté par la compagnie, en conservant un accusé de réception ou une confirmation de dépôt. Un appel aide à organiser la suite, mais une trace écrite facilite la preuve du contenu et de la date de votre démarche.
| Situation rencontrée | Démarche à effectuer | Éléments à transmettre |
|---|---|---|
| Accident déjà signalé | Compléter le dossier existant | Référence, symptômes nouveaux, photographies et diagnostic disponible |
| Accrochage connu mais non déclaré | Déclarer immédiatement avec la chronologie réelle | Date du choc, motif du signalement différé et date de découverte |
| Origine du défaut encore indéterminée | Signaler les faits sans affirmer une causalité non vérifiée | Constatations techniques et demande de contrôle |
| Réparation déjà commencée | Prévenir sans attendre et organiser la conservation des pièces | Photos avant démontage, factures et coordonnées du réparateur |
Comprendre les conséquences possibles d’un signalement tardif
Un dépassement du délai ne provoque pas automatiquement un refus de garantie. Lorsqu’une déchéance pour déclaration tardive est prévue au contrat, elle ne peut notamment être opposée que si l’assureur établit que le retard lui a causé un préjudice ; le Code prévoit également une protection lorsque ce retard résulte d’un cas fortuit ou de force majeure.
Il reste donc utile d’expliquer concrètement ce qui s’est passé, plutôt que de supposer le dossier perdu. Une manifestation initialement invisible, un premier examen rassurant ou une découverte lors d’un entretien doivent être décrits avec les justificatifs disponibles.
Attention aussi à ne pas confondre le délai contractuel de signalement et la prescription d’une action en justice. Les actions dérivant du contrat d’assurance relèvent généralement d’une prescription de deux ans, avec des règles particulières de point de départ, de suspension et d’interruption.
Cette durée ne constitue jamais une invitation à attendre avant de prévenir la compagnie. La démarche la plus protectrice reste un signalement rapide, daté et vérifiable, suivi des pièces techniques dès qu’elles sont disponibles.
Constat amiable et dommages cachés : comment établir le lien avec l’accident ?
Compléter le constat sans modifier le document signé
Le constat amiable décrit les circonstances et les dommages apparents relevés au moment de sa rédaction. Il ne constitue pas un inventaire technique exhaustif des conséquences d’un choc : certaines atteintes ne deviennent visibles qu’après un démontage, une pluie ou plusieurs trajets.
Une rayure mentionnée sur le pare-chocs n’exclut donc pas nécessairement une fixation cassée derrière celui-ci. En revanche, elle ne prouve pas non plus que toute panne constatée ensuite provient de la même collision ; il faut examiner la cohérence de chaque demande.
Ne modifiez jamais unilatéralement les mentions communes d’un document déjà signé. Adressez plutôt des observations complémentaires à votre compagnie, en précisant qu’elles concernent des éléments découverts après sa rédaction et non un changement opportuniste du déroulement des faits.
Si l’autre conducteur accepte de confirmer une information supplémentaire, recueillez-la dans un écrit distinct et daté. Son refus de signer un complément n’empêche pas de produire des photographies, un diagnostic ou d’autres éléments objectifs.
Construire une démonstration technique plutôt qu’une simple succession de dates
Dire « la panne est arrivée après l’accident » ne suffit pas toujours à établir un lien de causalité. La position de l’impact, sa direction, les traces constatées et le mécanisme de dégradation doivent former un ensemble cohérent.
Pour Claire, une infiltration située près de l’angle arrière heurté présente une cohérence géographique. Le raisonnement devient plus solide si le professionnel constate, à cet endroit, un assemblage déformé ou un joint déchiré compatible avec la collision.
À l’inverse, une batterie vieillissante qui ne démarre plus plusieurs jours après un contact léger sur une portière ne relève pas automatiquement du même événement. L’analyse doit distinguer les conséquences du choc, l’usure et un éventuel problème indépendant.
Les documents d’entretien antérieurs peuvent aider, notamment lorsqu’ils attestent un contrôle récent sans anomalie sur l’organe concerné. Ils ne garantissent pas à eux seuls l’absence de défaut préalable, mais enrichissent utilement le faisceau d’indices.
Réunir témoignages, documents et rapport d’accident
Un rapport d’accident, lorsqu’un document de police ou de gendarmerie existe et qu’il est accessible selon la procédure applicable, peut éclairer les circonstances. Il n’est cependant pas systématique lors d’un simple accrochage matériel et ne remplace pas une analyse mécanique détaillée.
Les témoins doivent décrire ce qu’ils ont personnellement vu ou entendu, sans spéculer sur les causes techniques. Une personne peut confirmer que le coffre fermait normalement avant le choc ou qu’un bruit est apparu immédiatement après, mais pas attribuer avec certitude une déformation interne qu’elle n’a jamais examinée.
Les échanges envoyés juste après l’événement peuvent également être utiles : message signalant une fermeture difficile, photographie adressée au garage ou rendez-vous demandé pour un bruit inhabituel. Leur intérêt réside dans leur spontanéité et leur cohérence avec les autres pièces.
Demandez au réparateur de séparer clairement ses constatations, les opérations effectuées et ses hypothèses. Une formule précise comme « fixation rompue dans la zone d’impact, aspect compatible avec un choc récent » apporte davantage qu’une affirmation générale non expliquée.
Dans un dossier contesté, la qualité de cette démonstration compte davantage que le volume de documents accumulés. L’objectif est de montrer pourquoi chaque détérioration réclamée correspond à cet accident précis, ce que l’examen spécialisé permettra d’approfondir.
Expertise automobile et réparation du véhicule : préserver ses chances d’indemnisation
Organiser l’examen avant les travaux importants
L’expertise automobile sert notamment à examiner les atteintes, apprécier leur compatibilité avec les circonstances déclarées et évaluer les travaux nécessaires. Elle n’est pas systématique pour tous les dossiers : selon leur nature et leur montant, la compagnie peut retenir un traitement sur devis, un examen photographique ou une inspection sur place.
Avant une intervention importante, demandez quelles vérifications sont attendues et comment elles seront organisées. Cette coordination évite qu’un élément essentiel soit remplacé puis jeté avant que sa dégradation ait été documentée.
Si un démontage révèle une traverse déformée derrière un pare-chocs apparemment peu marqué, le garage doit le signaler et solliciter, lorsque nécessaire, une évaluation complémentaire. Un chiffrage initial n’est pas toujours définitif lorsque certaines zones étaient inaccessibles lors du premier passage.
Pour Claire, le retrait d’une garniture peut ainsi montrer que l’origine de l’infiltration dépasse le simple remplacement d’un joint. Le professionnel photographie alors la zone découverte et transmet un devis révisé avant de poursuivre les opérations non urgentes.
Distinguer diagnostic, accord financier et ordre de réparation
Un devis décrit une prestation et son prix ; il ne vaut pas automatiquement accord d’indemnisation. De même, le passage d’un expert ne signifie pas que toutes les garanties sont acquises ni que chaque dépense sera remboursée sans franchise ou autre règle applicable.
La réparation du véhicule et sa prise en charge financière sont deux décisions distinctes. Clarifiez qui autorise les travaux, qui paie le garage, s’il existe une avance de frais et quelles sommes pourraient rester à votre charge.
Vous disposez du libre choix du réparateur professionnel dans le cadre prévu par le Code des assurances. Un établissement partenaire peut proposer des services pratiques, mais son agrément ne dispense pas de vérifier les conditions de règlement et les prestations réellement incluses.
Si une intervention urgente est indispensable à la sécurité ou à la conservation du bien, faites-la documenter aussi précisément que possible. Informez rapidement le gestionnaire et demandez la conservation des composants remplacés, lorsque cela est matériellement réalisable et pertinent.
Contrôler le chiffrage et les frais associés
Les conséquences d’un impact ne se limitent pas aux pièces visibles : une géométrie, une recherche d’infiltration ou le calibrage de certains systèmes d’aide à la conduite peuvent être nécessaires. Leur justification dépend de l’atteinte constatée et des prescriptions techniques applicables au modèle.
Ces opérations ne doivent être ni oubliées lorsqu’elles sont indispensables, ni ajoutées sans fondement. Un devis détaillé permet de comprendre le temps de main-d’œuvre, les pièces, les contrôles et les prestations annexes.
Les coûts de gardiennage méritent une attention particulière lorsque la voiture attend longtemps sur un parc ou dans un atelier. Demandez leur tarif, leur point de départ et les conditions de prise en charge avant qu’ils ne s’accumulent ; un désaccord technique ne suspend pas nécessairement leur facturation.
La location d’une voiture ou la mise à disposition d’un modèle de remplacement dépend également des garanties d’assistance, des circonstances et, le cas échéant, d’un recours contre le responsable. Conservez les justificatifs et exposez le besoin réel plutôt que de présumer un remboursement intégral.
Un accord écrit sur le périmètre des opérations limite les mauvaises surprises et permet d’identifier exactement les points à discuter si le montant proposé ne couvre pas les conséquences établies.
Refus de prise en charge des dommages tardifs : quels recours auprès de l’assureur ?
Obtenir les motifs précis avant de contester
Un refus peut reposer sur des raisons très différentes : lien avec le choc non établi, garantie absente, exclusion invoquée, désaccord sur le coût ou déclaration considérée comme tardive. Demandez une position écrite et motivée, avec les dispositions contractuelles concernées et les éléments techniques retenus.
Cette distinction change la réponse à apporter. Un diagnostic complémentaire peut éclairer la causalité, mais il ne crée pas une garantie dommages qui ne figure pas au contrat ; inversement, une garantie adaptée ne dispense pas d’établir l’origine des détériorations.
Avec une assurance auto limitée à la responsabilité civile obligatoire, les dégâts de votre propre voiture ne sont pas couverts au titre de cette seule garantie. Une indemnisation peut néanmoins être recherchée auprès du responsable et de son assureur, selon les responsabilités, les preuves et les circonstances.
Dans le dossier de Claire, une contestation portant uniquement sur l’infiltration appelle donc une réponse ciblée. Elle transmet les photographies du démontage et demande que soit examinée la déformation précisément relevée près du point d’impact.
Discuter le rapport technique et envisager une contre-expertise
Demandez communication du rapport sur lequel repose la décision et relevez les points factuels discutables. Une pièce présentée comme intacte alors qu’elle apparaît cassée sur une photographie datée constitue un argument plus exploitable qu’un désaccord exprimé de manière générale.
Un recours auprès de l’assureur gagne à formuler une demande concrète : réexamen d’un poste, nouvelle visite, analyse d’un devis complémentaire ou explication d’une déduction. Joignez uniquement les documents pertinents, classés selon une chronologie compréhensible.
Lorsque le désaccord technique persiste, une contre-expertise peut être envisagée à vos frais ou avec une participation prévue par une garantie particulière. Vérifiez son coût, ses modalités et l’éventuelle couverture par une protection juridique avant de mandater un professionnel.
Une démarche contradictoire, permettant aux parties concernées de participer aux opérations, peut renforcer l’utilité des constatations. Si un démontage destructif ou une réparation imminente risque de faire disparaître les preuves, demandez rapidement conseil sur la manière de préserver vos droits.
Saisir le service réclamations, puis le médiateur compétent
Si les échanges avec le gestionnaire n’aboutissent pas, adressez une réclamation écrite au service indiqué dans votre contrat. Rappelez les faits, les démarches déjà accomplies, les motifs de désaccord et la solution demandée, en conservant une preuve de réception.
Pour un litige de consommation éligible, le médiateur compétent peut généralement être saisi après une réponse définitive insatisfaisante ou, en l’absence de réponse, deux mois après la première réclamation écrite. La saisine doit notamment intervenir dans l’année suivant cette réclamation, sous réserve des autres conditions de recevabilité.
Surveillez parallèlement la prescription applicable : de simples discussions ne suffisent pas toujours à préserver une action. Certaines démarches, notamment celles prévues par le Code des assurances, ont un effet interruptif, mais leur forme et leur objet doivent être respectés.
Pour un enjeu financier important, un avocat ou votre protection juridique peut vous aider à choisir entre négociation, expertise amiable contradictoire et procédure judiciaire. Il faut aussi conserver les justificatifs des dépenses directement liées à l’immobilisation, sans considérer qu’elles seront toutes automatiquement indemnisées.
La demande de Claire devient ainsi précise : faire examiner une déformation documentée, obtenir une position motivée sur les travaux correspondants et discuter les frais justifiés. Une contestation efficace répond au motif du refus avec des faits vérifiables et une demande chiffrée.
Peut-on signaler des dégâts découverts une semaine après l’accident ?
Oui. Prévenez immédiatement l’assureur en distinguant la date du choc et celle de la découverte. Si un dossier existe, transmettez un complément avec ses références, les photographies et les premières constatations du garage. La prise en charge dépend notamment des garanties et du lien établi avec l’événement.
Faut-il refaire le constat amiable si un dommage était invisible ?
Il ne faut pas modifier unilatéralement un constat déjà signé. Envoyez des observations complémentaires datées, accompagnées des justificatifs techniques. Un document distinct peut être établi avec l’autre conducteur s’il accepte de confirmer des faits supplémentaires.
Peut-on faire réparer avant le passage de l’expert ?
Coordonnez d’abord les travaux importants avec l’assureur afin de préserver les preuves. Si une intervention urgente est nécessaire pour la sécurité ou pour éviter une aggravation, documentez l’état initial, conservez les justificatifs et faites garder les pièces remplacées lorsque cela est possible.
L’assureur peut-il refuser uniquement parce que les dégâts ont été signalés tard ?
Un retard ne suffit pas automatiquement. Pour opposer une déchéance contractuelle pour déclaration tardive, l’assureur doit notamment établir le préjudice que ce retard lui a causé. Une absence de garantie ou un lien insuffisamment démontré avec l’accident constituent des questions distinctes.
Qui paie la contre-expertise automobile ?
Les honoraires sont généralement avancés par la personne qui mandate son propre expert, sauf prise en charge prévue par une garantie ou un accord particulier. Vérifiez le contrat et la protection juridique avant de vous engager.